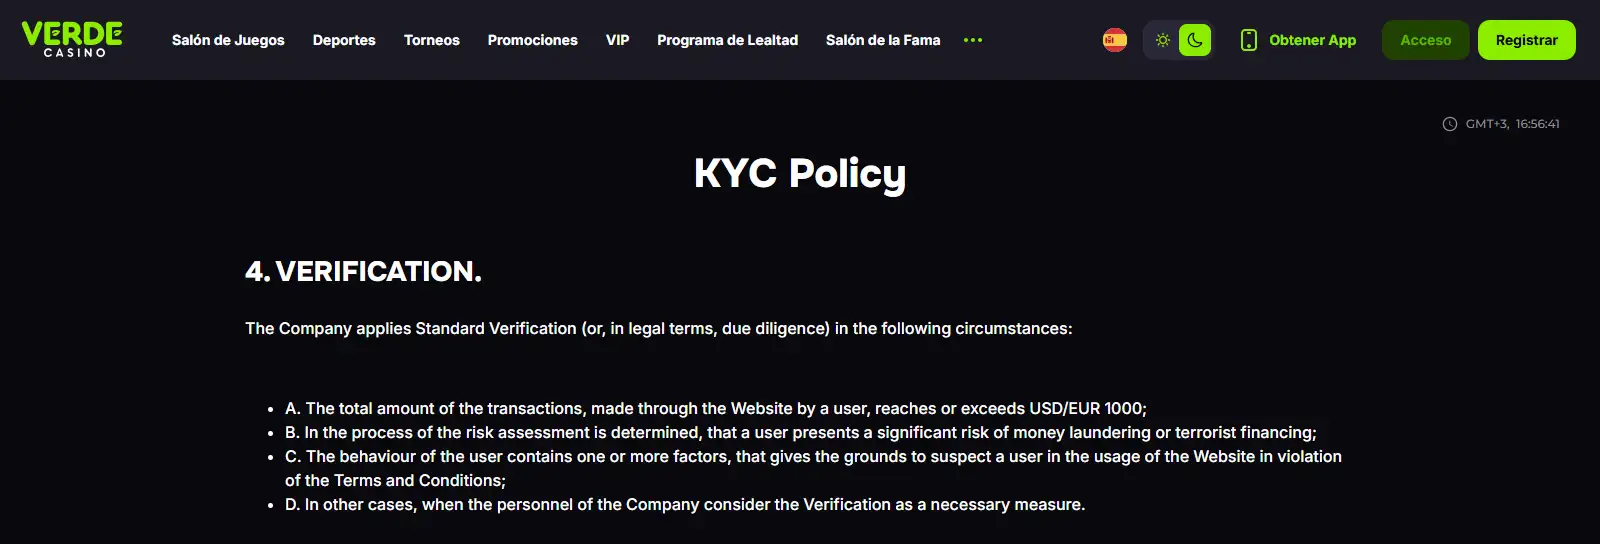
La política KYC oficial de Verde Casino aplica una verificación estándar cuando el total de transacciones de un usuario alcanza o supera 1.000 EUR o USD, y también permite activarla antes o después por criterios de riesgo, actividad sospechosa, posibles incumplimientos de los Términos u otras circunstancias que el equipo considere relevantes. La documentación no funciona como un checklist idéntico para todo el mundo: la política contempla identificación, prueba del medio de pago, fotografías del usuario con documentos y, según el caso, prueba de domicilio, extractos bancarios, evidencia laboral, documentación fiscal, información adicional o una llamada o videollamada. La misma política añade controles de titularidad de tarjetas y monederos y monitorización de transacciones. No publica un plazo fijo para completar el KYC, por lo que no puede darse por hecho una aprobación en 24, 48 o 72 horas.
La política KYC oficial distingue entre verificación estándar, comprobaciones adicionales y controles de actividad y transacciones.
Qué significa KYC en Verde Casino
KYC son las siglas de «Know Your Customer», un conjunto de comprobaciones de identidad y riesgo. En la política publicada por Verde Casino, el objetivo no se limita a confirmar un nombre. El documento relaciona el proceso con prevención de blanqueo de capitales y financiación del terrorismo, protección frente al uso del servicio por menores, prevención de fraude y otras actividades ilícitas, y gestión de riesgos legales, financieros y reputacionales.
Eso explica por qué la verificación puede abarcar más de una pieza de documentación. El operador combina información sobre identidad, residencia, instrumentos de pago, patrón de transacciones y señales de riesgo. Una petición concreta depende del motivo que haya activado la revisión y de la información que ya se haya podido confirmar.
Para entender cómo encaja la verificación dentro de los datos declarados al abrir un perfil, consulta la guía de registro y cuenta. Verificación KYC en Verde Casino — Más sobre este tema en verde casino. El punto clave es que el KYC no crea una cuenta distinta ni sustituye los datos del perfil: comprueba que la identidad, la información registrada y determinados movimientos son coherentes entre sí.
Cuándo puede activarse la verificación estándar
La política oficial enumera cuatro supuestos principales para aplicar verificación estándar. El primero es cuantitativo: cuando el importe total de las transacciones realizadas a través del sitio alcanza o supera 1.000 EUR o USD. Los otros tres dependen del riesgo y del comportamiento observado.
| Disparador | Qué dice la política | Qué puede implicar |
|---|---|---|
| Transacciones de 1.000 EUR/USD o más | La verificación estándar se aplica al alcanzar o superar ese total. | Solicitud de documentación para confirmar identidad y otros datos relevantes. |
| Riesgo significativo | Puede activarse cuando la evaluación detecta un riesgo importante de blanqueo o financiación del terrorismo. | Revisión más detallada de identidad, residencia, fondos o actividad. |
| Posible infracción de los Términos | La conducta puede justificar verificación si existen factores que hagan sospechar un uso contrario a las reglas. | Comprobaciones destinadas a aclarar identidad, cuenta o transacciones. |
| Otros casos necesarios | El personal puede considerar la verificación una medida necesaria en otras circunstancias. | El alcance depende del caso concreto y de la información que falte por confirmar. |
El umbral de 1.000 EUR/USD no debe interpretarse como una garantía de que antes de esa cifra nunca habrá comprobaciones. La propia política incluye disparadores basados en riesgo y conducta, y los Términos permiten solicitar prueba de identidad en cualquier momento. Por la misma razón, alcanzar el umbral tampoco significa que todos los usuarios reciban exactamente la misma petición documental.
Documentos que contempla la política oficial
La lista oficial es amplia, pero su redacción distingue entre elementos básicos y documentos que aparecen solo «en algunas situaciones» o «en algunos casos». Esa diferencia importa. Presentar toda la lista como un paquete obligatorio para cada usuario sería más tajante de lo que permite la propia fuente.
| Evidencia posible | Finalidad práctica | ¿Es universal? |
|---|---|---|
| Copia o foto de un documento de identidad | Confirmar la identidad declarada en la cuenta. | Forma parte de la verificación estándar descrita. |
| Foto de la tarjeta de pago utilizada o prevista para depositar | Comprobar la titularidad del instrumento de pago. | Puede formar parte de la comprobación cuando exista tarjeta asociada. |
| Foto del usuario sosteniendo los documentos solicitados | Vincular físicamente a la persona con la documentación presentada. | La política la contempla dentro de la verificación estándar. |
| Prueba de domicilio | Confirmar la dirección cuando sea necesario. | No. La política indica «en algunas situaciones». |
| Extracto bancario o evidencia del lugar de trabajo | Aportar contexto financiero o de actividad cuando el caso lo requiera. | No. Se solicita en determinadas situaciones. |
| Documento o notificación fiscal | Apoyar comprobaciones adicionales sobre la situación financiera. | No. Solo aparece para algunos casos. |
| Selfie con una nota manuscrita y datos indicados | Reforzar la comprobación de que la solicitud procede del titular. | Puede ser solicitada dentro del procedimiento descrito. |
| Otros documentos o datos | Resolver circunstancias que no cubra la documentación anterior. | Depende completamente del caso. |
| Llamada o videollamada | Realizar una comprobación adicional con soporte. | No. La política indica que puede solicitarse en algunos casos. |
La lectura correcta es, por tanto, «documentación que el operador puede pedir» y no «documentación que todos deben entregar». Si recibes una solicitud concreta, lo útil es comprobar qué elemento se pide, para qué cuenta y mediante qué canal oficial debe remitirse, en lugar de enviar de forma preventiva documentos que no hayan sido solicitados.
Tarjetas, monederos y titularidad del medio de pago
La política KYC conecta la identidad con los instrumentos utilizados para mover dinero. Para tarjetas, establece que el nombre del titular debe coincidir con el nombre del propietario de la cuenta. También permite ocultar el CVV y parte del número de tarjeta en la imagen, manteniendo visibles los datos necesarios para comprobar la titularidad. En monederos electrónicos, la política exige que el correo del monedero coincida con el utilizado al registrar la cuenta.
La misma lógica aparece en los Términos: los depósitos de terceros no están permitidos y la retirada se vincula al método utilizado para depositar, dentro de las condiciones aplicables. Esto significa que el KYC no puede analizarse de forma aislada de los pagos. La guía de métodos de pago explica las categorías de pago documentadas a nivel de marca, mientras que la página de retiradas y tiempos desarrolla las condiciones de cobro y la dependencia de verificaciones completadas.
Un detalle práctico es que la verificación de una tarjeta no exige exponer todos sus datos. La política permite cubrir el código CVV y ocultar los dígitos centrales, dejando visibles los seis primeros y los cuatro últimos, además del nombre del titular. Si una solicitud recibida por otro canal pidiera credenciales completas, contraseña o datos que contradigan las instrucciones oficiales, conviene detenerse y confirmar la autenticidad con el soporte oficial.
Verificación adicional: PEP, jurisdicciones de riesgo y origen de fondos
La política separa la verificación estándar de una capa adicional. Esa revisión puede aplicarse a personas políticamente expuestas, familiares contemplados por la normativa citada, usuarios vinculados a jurisdicciones de riesgo y otros casos en los que el operador considere necesaria una comprobación reforzada.
En esa fase, la política indica que puede requerirse documentación o información sobre el origen del patrimonio conforme a las exigencias relevantes del país del usuario. Los Términos también prevén solicitudes de información sobre origen de fondos para depósitos grandes, con ejemplos como salario, ocupación y documentación bancaria de apoyo. El objetivo práctico es comprobar que el nivel y origen de los fondos son coherentes con la actividad observada.
No debe confundirse una revisión adicional con la verificación estándar del umbral de transacciones. Son capas distintas. Un usuario puede alcanzar el umbral ordinario sin entrar en una revisión reforzada, mientras que una señal de riesgo puede justificar controles adicionales aunque el importe por sí solo no explique la revisión.
Cómo funciona la monitorización de actividad y transacciones
La política describe un enfoque continuo. Entre las señales que puede revisar aparecen el uso de varias tarjetas o instrumentos de pago en poco tiempo, dispositivos compartidos entre cuentas, coincidencias de IP o dispositivo, discrepancias geográficas y resistencia a realizar comprobaciones solicitadas. Las operaciones de depósito y retirada también se revisan desde la perspectiva de titularidad y coherencia.
Esta parte aporta una conclusión útil: superar KYC una vez no convierte toda actividad posterior en automática. El sistema descrito por el operador puede volver a evaluar movimientos o patrones cuando aparecen nuevas señales. Tampoco significa que cualquiera de esas señales demuestre fraude por sí sola. Son factores para evaluación interna, no una lista pública de culpabilidad automática.
Desde la perspectiva de seguridad, mantener datos coherentes, evitar instrumentos de terceros y responder a una petición legítima por los canales oficiales reduce ambigüedades durante una revisión. Para una visión más amplia de licencia, controles y señales operativas, consulta seguridad y fiabilidad.
KYC y retiradas: por qué una comprobación puede afectar al cobro
Los Términos autorizan al operador a restringir retiradas mientras se realizan comprobaciones de identidad y exigen completar esas comprobaciones para determinadas solicitudes. Esto no significa que exista un tiempo universal de KYC. Son dos conceptos diferentes: una cosa es el plazo de aprobación que los Términos publican para ciertas franjas de retirada después de completar KYC y otra el tiempo que tarda en resolverse la propia verificación.
La política KYC actual no establece un plazo fijo de resolución. Por eso las estimaciones de terceros del tipo «24 horas», «48 horas» o «72 horas» no deben tomarse como un plazo garantizado. Si una verificación está pendiente, la información más útil es revisar qué documentación falta, si el archivo enviado es legible y si la solicitud se ha realizado mediante un canal oficial.
También conviene separar una demora de verificación de una demora posterior del proveedor de pago. Los Términos diferencian la aprobación interna de una retirada y el tiempo de compensación del método de pago. Mezclar ambas fases puede llevar a atribuir al KYC un retraso que en realidad ocurre después de que la retirada ya haya sido aprobada.
Qué preparar si recibes una solicitud de verificación
La política permite anticipar buenas prácticas sin convertirlas en una receta para eludir controles. La prioridad es que la información presentada sea auténtica, corresponda al titular y responda exactamente a la petición recibida.
- Comprueba que la solicitud procede del dominio o canal oficial de Verde Casino.
- Lee qué documento o dato se solicita antes de enviar archivos adicionales.
- Usa documentación vigente y legible cuando la petición exija identificación.
- En pruebas de tarjeta, aplica las reglas de ocultación indicadas por la política y no expongas el CVV.
- No utilices documentos, tarjetas, cuentas bancarias o monederos pertenecientes a otra persona.
- Conserva una copia de la solicitud y de la respuesta enviada para poder reconstruir el intercambio.
- Si la petición resulta ambigua, confirma el requisito con el soporte oficial antes de compartir información sensible.
Estas medidas no garantizan un resultado ni un plazo concreto. Sirven para reducir errores evitables y mantener la documentación alineada con las reglas publicadas.
España: esta página explica la política, no una ruta de acceso
Los Términos ingleses actuales de Verde Casino incluyen España entre las jurisdicciones desde las que no se permite abrir cuentas, realizar depósitos ni utilizar una cuenta. Por eso la información sobre KYC sirve para entender las reglas del operador, pero no convierte la verificación en una vía disponible para comenzar a jugar desde España.
El hecho de que exista una versión española de la política KYC o una interfaz en español no modifica por sí mismo la cláusula de restricción territorial. Del mismo modo, completar documentos de identidad no convierte una ubicación restringida en admitida. Esta página tampoco ofrece instrucciones para ocultar la ubicación, alterar datos de residencia o sortear controles.
Para contextualizar este punto dentro de la evaluación completa del sitio, puedes volver a la reseña completa. Allí se separan las características generales del operador de la situación aplicable a lectores en España.
La verificación avanza por niveles según el riesgo y la actividad
La verificación KYC de Verde Casino parte de un enfoque basado en riesgo. La política fija un disparador estándar al alcanzar o superar 1.000 EUR/USD en transacciones, pero también permite comprobar una cuenta por riesgo, conducta o necesidad operativa. El documento contempla identificación, prueba del medio de pago y fotografías de verificación, y añade documentos de domicilio, financieros, laborales o fiscales solo en determinados casos. También prevé revisiones reforzadas, llamadas o videollamadas y monitorización de actividad y transacciones.
La idea más importante es distinguir entre lo posible y lo universal. Ver también https. No todos los usuarios tienen por qué aportar toda la documentación enumerada, y la política actual no establece un tiempo fijo de finalización que pueda publicarse como promesa. Estos controles deben leerse junto con las reglas generales de la cuenta y con las condiciones de retirada, porque identidad, titularidad de pagos y cobros forman partes distintas del mismo marco contractual.
Material erstellt vom Team Verde Casino